
 cyber
华尔街没有新鲜事,投机像群山一样古老,股市今天发生的事情,过去曾经发生过,将来也必然再次发生。
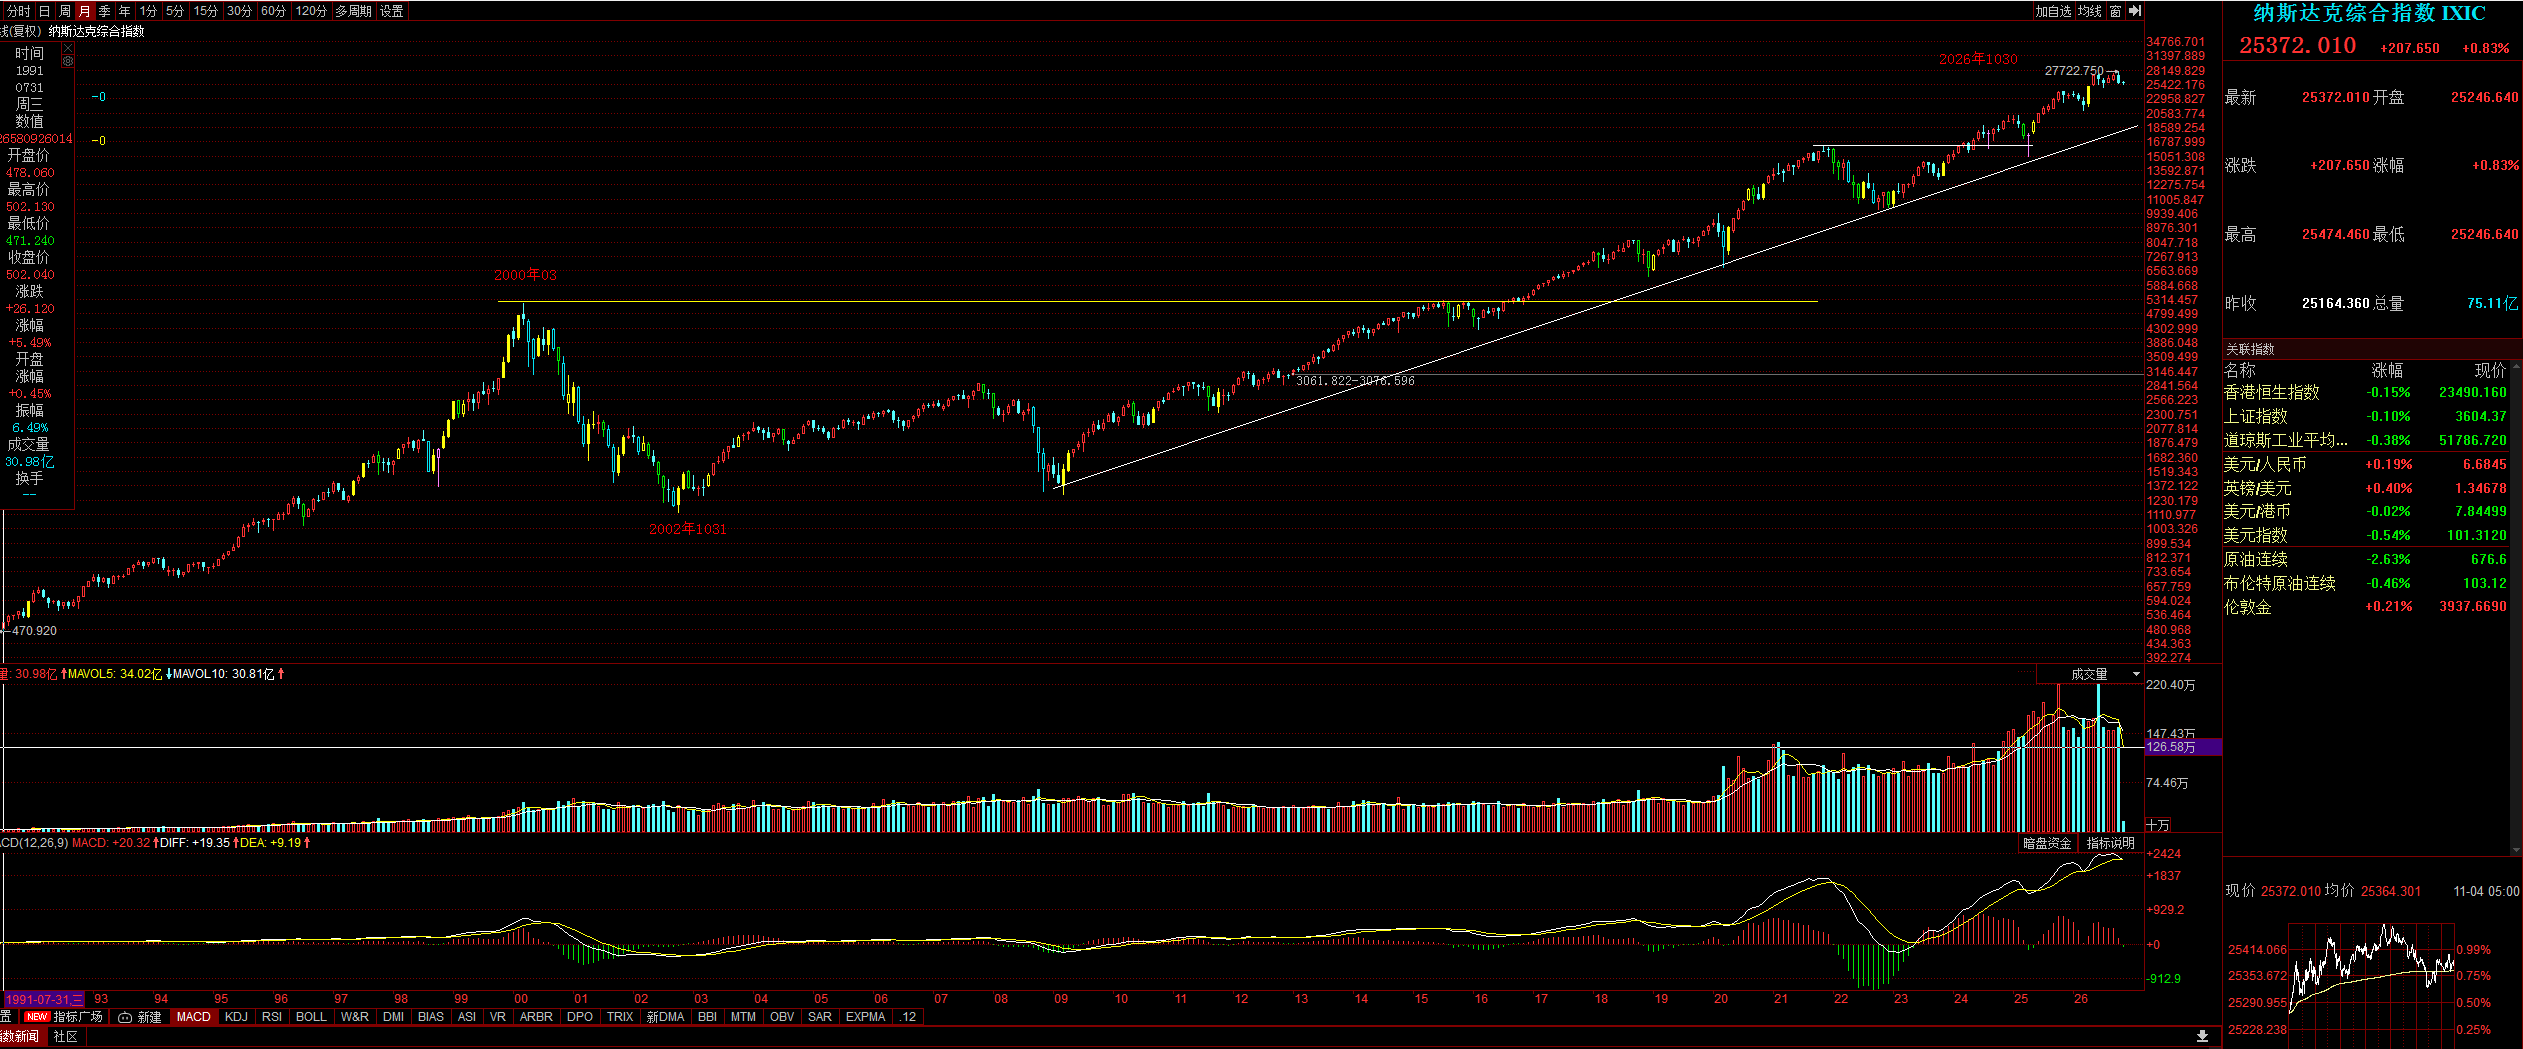
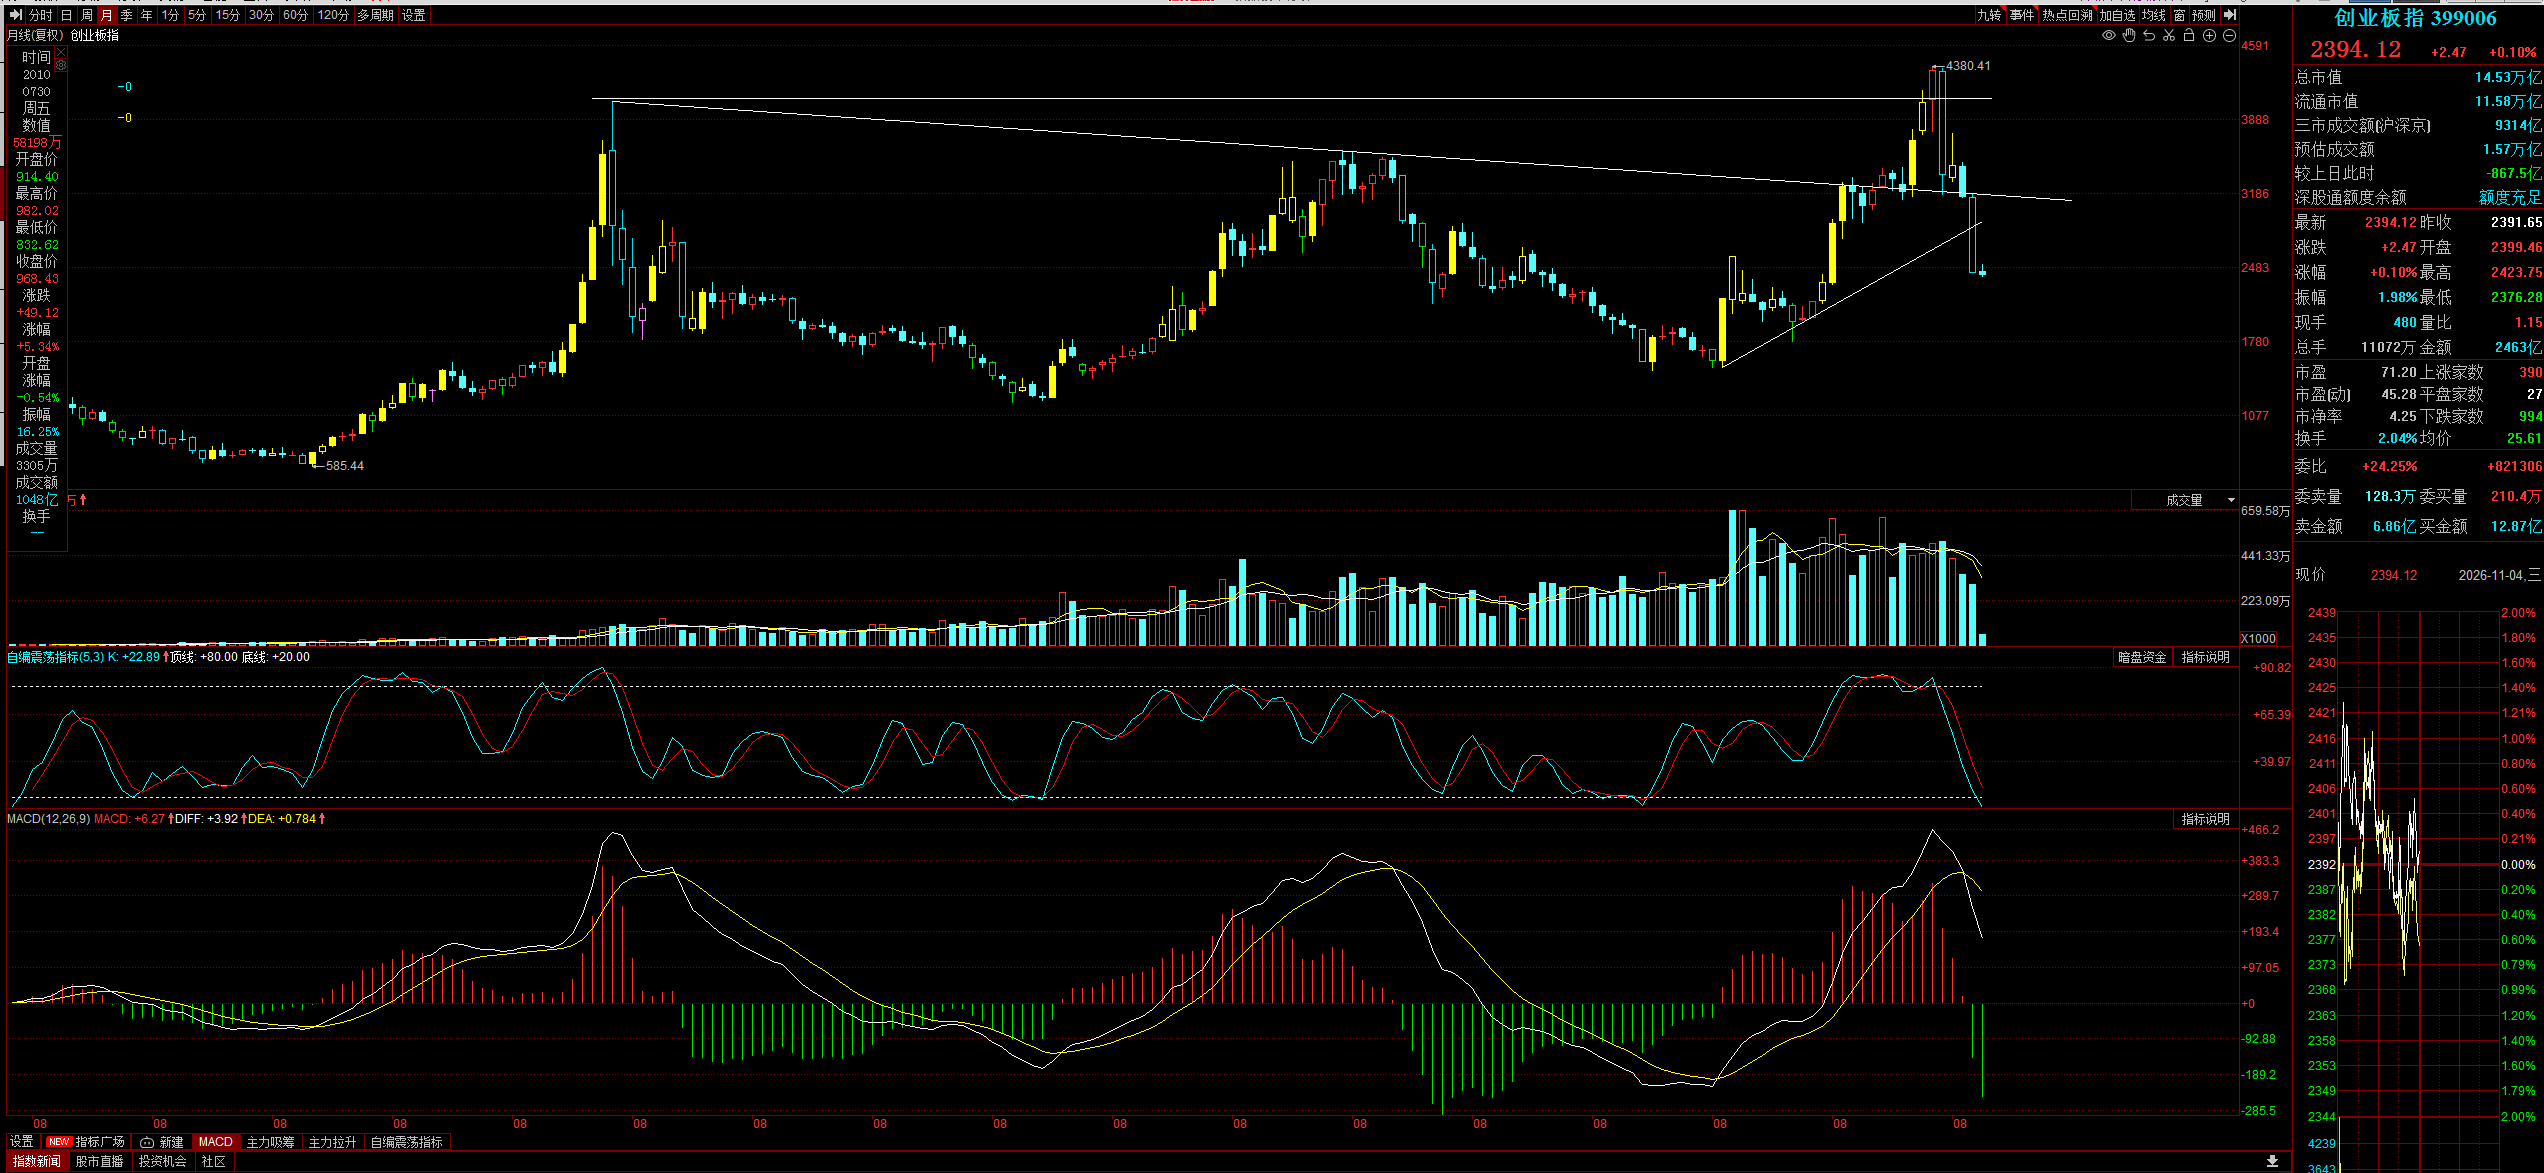
复盘1999-2000年互联网泡沫时期,美股通常在美联储加息6至9个月后方开启下行周期;而本轮紧缩初期,A股便因流动性预期提前走弱。从跨市场联动来看,A股的实质性企稳往往滞后于美股风险的充分释放。当前创业板估值虽已处于历史低位区间,但在海外宏观不确定性出清前,仍需保持防御姿态。
1. 关于美联储加息与美股下跌的“时滞”
- 历史规律的共性:你总结的“加息半年到9个月后美股开始承压”是有数据支撑的。因为货币政策传导到实体经济和企业盈利需要时间。比如2004-2006年的加息周期,美股在后期才见顶;2022年3月开启本轮加息后,美股在当年下半年也经历了显著回撤(纳指一度大跌超30%)。
- 但每次的“剧本”不同:
- 1999-2000年:是典型的“泡沫破裂”。当时互联网企业没有盈利支撑,加息直接刺破了估值泡沫,纳斯达克暴跌近80%。
- 这一次(2022年至今):虽然加息猛烈,但因为AI浪潮的崛起(英伟达、微软等巨头盈利强劲),美股走出了非常割裂的行情——科技巨头撑住了指数,而中小盘股其实早就“跌完”甚至趴在地上了。所以不能简单套用“暴跌”这个词,美股内部的分化极其严重。
2. 为什么大A“刚开始加息就先跪了”?
- 预期交易与汇率压力:A股对美联储加息的反应往往是“抢跑”的。美联储一加息或释放鹰派信号,中美利差倒挂加剧,人民币汇率承压。外资(北向资金)出于汇率避险和全球资产重新配置的考量会流出,直接抽离了A股的流动性。
- 国内基本面的共振:A股先跪,不能全怪美联储。这一轮A股走弱,除了外部加息,更核心的原因是国内处于经济结构转型期、房地产深度调整、内需复苏波折以及市场信心不足。外围收紧只是放大了内部的脆弱性。
- 情绪传染:在全球化时代,风险偏好是传染的。美股哪怕只是震荡,A股的资金也会因为“怕外围出事”而提前防守。
3. A股止跌真的要等“美股跌完”吗?
- (流动性拐点):如果美股真的发生系统性暴跌(比如硬着陆),初期全球恐慌,A股肯定会被拖累(泥沙俱下)。但当美股跌透、美联储被迫停止加息甚至大幅降息时,全球流动性迎来真正的拐点,美元走弱,资金重新流向新兴市场,这时候A股确实容易迎来同步上涨的外部环境。
- A股真正的大级别底部,从来不是单靠外围决定的,而是取决于国内的三个条件:
- 宏观经济数据企稳(尤其是社融、PMI、CPI/PPI等指标)。
- 强有力的政策底出现并转化为市场底(如平准基金、限制做空、鼓励分红回购等实质性制度改变)。
- 微观企业盈利见底回升。 如果这三个条件满足,即使美股还在高位震荡,A股也能走出修复行情。
4. 创业板估值与“外围风险”
- 估值低 ≠ 马上见底:创业板现在的估值(PE/PB)在历史分位数上确实已经很低了。但股市里有句老话:“便宜可以更便宜”。在流动性收缩和风险偏好极低的时候,估值体系是会失效的(即所谓的“杀估值”之后还要“杀业绩”、“杀逻辑”)。
- 等待外围风险出清是理性的:目前悬在全球市场头上的几把剑——美国大选的不确定性、日本央行加息引发的套息交易平仓风险、美国经济是否软着陆、地缘政治冲突——这些都没有完全落地。在这些靴子落地之前,大资金倾向于观望,这也是为什么你觉得“还要等”。
美联储加息 -> 压制全球流动性 -> 美股承压 -> 影响A股风险偏好与汇率 -> A股寻底 -> 等待外围出清/美联储转向 -> 同步反弹。
给当下的一点补充建议:
- 不要盲目抄底:左侧交易(猜底)在趋势未扭转前极其消耗心态和本金。
- 盯紧两个信号:一是美联储何时明确开启降息周期且美元指数实质性回落;二是国内是否有超预期的财政/货币刺激政策落地,且经济数据连续两个月回暖。这两个信号出现其一,才是真正的右侧机会。
- 关注结构性机会:即便大盘在等,一些不受外围影响、有独立逻辑的板块(如高股息红利防御、出海逻辑顺畅的企业、国产替代刚需)依然会有阶段性表现。
1. 本站所有资源来源于用户上传和网络,仅作为演示数据,如有侵权请邮件联系站长!
2. 本站客服QQ:1041844688,VIPQQ群:220935674,唯一官网:https://www.niugudao.com!
3. 本站所有战法资源只作学习用途,不构成投资建议,股市有风险,投资需谨慎!
牛股道-股票龙头战法学习视频教程资源大全网,股市高手名师短线炒股战法入门知识到精通绝技全课程下载网 » 华尔街没有新鲜事,投机像群山一样古老,股市今天发生的事情,过去曾经发生过,将来也必然再次发生。
牛股道-股票龙头战法学习视频教程资源大全网,股市高手名师短线炒股战法入门知识到精通绝技全课程下载网 » 华尔街没有新鲜事,投机像群山一样古老,股市今天发生的事情,过去曾经发生过,将来也必然再次发生。


